Představte si situaci: Našli jste byt snů za 5 milionů korun. Prodávající je ochoten ho prodat, vy máte našetřených 500 tisíc na vlastní vklad a banka vám slíbila, že vám půjčí zbytek. Podepíšete rezervační smlouvu, zaplatíte zálohu a pak přijdete na to, že bankovní odhad určuje hodnotu nemovitosti pouze na 4,2 milionu korun. Co teď? Najednou vám chybí peníze, protože banka se řídí tímto nižším číslem, ne cenou, kterou jste viděli v inzerátu. Tento scénář není výjimkou, ale běžnou realitou českého trhu s nemovitostmi. V tomto článku vám vysvětlíme, jak přesně funguje práce s odhady, proč bývají konzervativnější než trh a co dělat, když vám "nevyjde".
Proč banka potřebuje svůj vlastní odhad?
Mnoho lidí si myslí, že pokud mají podepsanou kupní smlouvu na určitou částku, banka tuto částku automaticky akceptuje jako základ pro hypotéku. Opak je pravdou. Banka vás nepůjčuje peníze proto, že chcete bydlet, ale proto, že chce mít jistotu, že své peníze dostane zpět. Pokud byste přestali splácet, banka musí nemovitost zabavit a rychle prodat. Zajímá ji tedy otázka: "Za kolik reálně prodáme tento byt do tří měsíců, abychom pokryli dluh?"
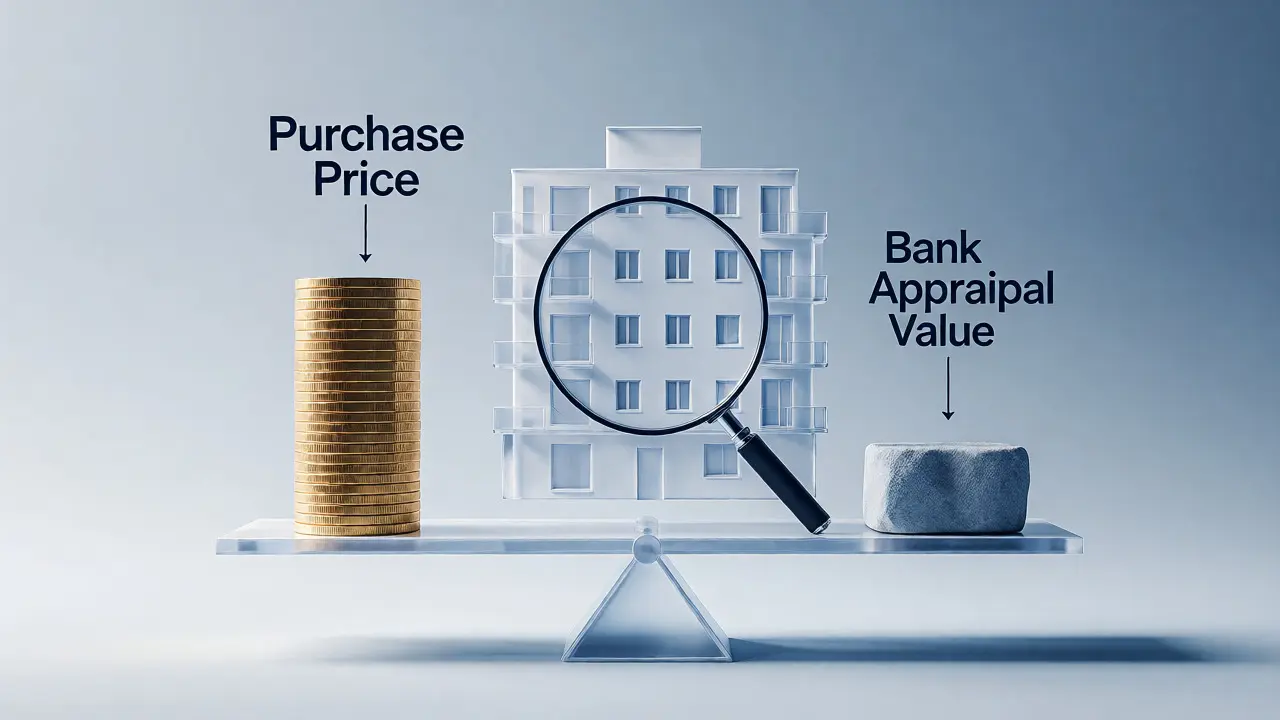
Tento proces nazýváme stanovením zástavní hodnoty. Ta se může lišit od kupní ceny z několika důvodů. Inzeráty často obsahují emoce nebo nadhodnocené představy prodávajících. Banka naproti tomu používá tvrdá data - porovnává vaši nemovitost s podobnými objekty, které se v dané lokalitě skutečně prodaly v posledních měsících. Podle dat České spořitelny a dalších velkých hráčů na trhu je maximální výše úvěru obvykle omezena na 90 % této zástavní hodnoty (tzv. LTV - Loan-to-Value). To znamená, že pokud banka ocení byt níže, musíte doplnit rozdíl z vlastních kapes.
Kdo a jak zpracovává odhad nemovitosti?
Zde má klient určitou míru svobody, která se však liší podle toho, kterou banku zvolíte. Obecně existují tři hlavní cesty, jak k odhadu přijít:
- Výběr ze seznamu banky: Většina institucí má smluvní partnery - autorizované odhadce. Vy si vyberete jednoho z nich, domluvíte termín prohlídky a platíte fakturu. Cena se pohybuje mezi 2 000 až 6 000 Kč v závislosti na typu objektu.
- Odhadce přidělený bankou: Některé banky si odhadce vybírají samy. Pro klienta je to pohodlnější administrativně, ale méně flexibilní časově.
- Online odhad (Desk review): U standardních bytů ve velkých městech některé banky nabízejí zrychlený proces bez fyzické návštěvy. Odhadce pracuje pouze s dokumentací a databázemi. Je to levnější a rychlejší, ale riziko podcenění je vyšší, protože nikdo neuvidí vaše nové okna nebo krásný výhled.
Je důležité rozlišovat mezi tržním odhadem a znaleckým posudkem. Pro hypotéku stačí tržní odhad, který je rychlejší a levnější. Znalecký posudek vyžadují soudy nebo notáři při dědictví či rozvodech a jeho cena i náročnost jsou vyšší. Pro účely financování nemovitostí vždy trvejte na tom, aby šlo o odhad akceptovaný konkrétní bankou.
Co přesně ovlivňuje výslednou částku?
Autorizovaný odhadce není jen úředník, který změří místnosti. Používá tzv. porovnávací metodu. Srovnává váš byt s desítkami jiných, které se prodaly v okolí. Ale co když je váš byt unikátní? Zde vstupují do hry konkrétní atributy, které mohou cenu zvýšit nebo snížit.
| Faktor | Dopad na odhad | Tip pro klienta |
|---|---|---|
| Technický stav | Nová elektřina, voda a okna zvyšují hodnotu. Staré rozvody ji srážejí. | Doložte faktury za rekonstrukce. Bez papíru to pro banku neexistuje. |
| Lokalita a dostupnost | Blízkost MHD, škol a obchodů je plus. Hluk nebo špatná doprava mínus. | Buďte připraveni zdůvodnit výhodnost lokality, zejména u online odhadů. |
| Dispozice a plocha | Nepraktické dispoze (např. průchozí pokoje) snižují atraktivitu pro další kupce. | Uveďte jasné půdorysy a výměry z katastru nemovitostí. |
| Vytápění a energie | Nízkoenergetické objekty jsou dnes v kurzu. Plynové kotle staršího data mohou být problém. | Máte-li tepelné čerpadlo nebo rekuperaci, zdokumentujte to. |
Vidíte, že nejde jen o "kolik metrů", ale o celkový obraz. Pokud má banka pochybnosti, použije konzervativnější přístup. Proto je klíčové připravit kompletní dokumentaci. Bez aktuálního listu vlastnictví, projektové dokumentace a případných dokladů o stavebních úpravách bude odhadce nucen pracovat s odhady, které nemusí odpovídat realitě vašeho bytu.
Situace, kdy odhad nevyjde: Jak reagovat?
Tohle je moment, kdy se láme chleba. Řekněme, že kupujete byt za 4 miliony. Chcete 90% hypotéku, takže potřebujete 3,6 milionu od banky a 400 tisíc vlastních peněz. Banka však provede odhad a zjistí, že "obvyklá cena" tohoto bytu je jen 3,7 milionu. Maximální půjčka je tedy 90 % z 3,7 milionu, což je 3,33 milionu. Najednou vám chybí 670 tisíc, ne 400 tisíc. Kde vzít? 1. Navýšení vlastního vkladu: Nejčastější řešení. Musíte najít peníze navíc. Pokud je nemáte, hypotéka neprojde. 2. Dozajištění jinou nemovitostí: Máte garsoniéru nebo pozemek? Banka může akceptovat druhou zástavu. Součet hodnot obou nemovitostí pak musí pokrýt požadovanou částku. Toto řešení vyžaduje více paperworku, ale zachraňuje transakci. 3. Jednání s jinou bankou: Různé banky mají různé interní databáze a metodiky. Co jedna banka ocení nízko, druhá může ocenit lépe. Pokud je rozdíl malý, zkuste štěstí jinde. Pozor ale na čas - každá žádost stojí čas a poplatky. 4. Snížení kupní ceny: Pokud je odhad výrazně nižší, můžete zkusit přesvědčit prodávajícího, aby slevil. Argument je jednoduchý: "Banka mi nedá tolik, kolik chcete. Buď slevíme, nebo to nezfinansuji." Prodávající nemá moc alternativ, pokud už máte rezervaci a on nechce vracet zálohu s pokutou.
Refinancování a staré odhady
Pokud už hypotéku máte a uvažujete o převodu k jiné bance kvůli lepší sazbě, nemusíte nutně platit nový odhad. Banky často akceptují starší posudky (starší 2-3 roky), pokud se zásadně nezměnil stav nemovitosti. To je skvělý způsob, jak ušetřit několik tisíc korun. Výjimkou jsou situace, kdy trhy prudce rostly a vy chcete využít vyšší hodnoty k navýšení úvěru nebo konsolidaci dluhů. Pak se nový odhad vyplatí investovat, protože vám umožní získat větší sumu nebo lepší podmínky díky nižšímu LTV.
Checklist: Připravte se na odhadce
Aby odhad proběhl hladce a vyšel co nejvýše, připravte si následující:
- List vlastnictví: Nesmí být starší než 3 měsíce (podle požadavků banky).
- Kupní smlouva: Návrh nebo podepsaný originál.
- Faktury za rekonstrukce: Nová okna, kuchyňská linka, elektroinstalace. Bez faktur se tyto investice do odhadu často nepromítnou.
- Půdorys: I orientační nákres pomůže odhadci pochopit dispozici.
- Dostupnost: Domluvte si termín tak, aby mohl odhadce vše důkladně prohlédnout. Nechte mu prostor položit otázky.
Práce s odhady není věda, ale vyžaduje plánování. Nepodceňujte tento krok. Ideálně si nechte prověřit odhad ještě před podpisem rezervační smlouvy, pokud je to možné, nebo alespoň velmi pečlivě plánujte finanční rezervu na případné "přecenění" bankou. Pamatuji si případ klienta, který chtěl koupit dům, protože měl našetřeno přesně 10 %. Když odhad vyšel o 200 tisíc níže, musel zoufale shánět peníze od rodiny, jinak by přišel o zálohu. Buďte o krok napřed.
Platí za odhad nemovitosti já, nebo banka?
Většinou platí odhad žadatel o hypotéku. Náklady se pohybují mezi 2 000 a 6 000 Kč. Některé banky však nabízí odhad zdarma jako součást balíčku produktů nebo při větším objemu úvěru. Vždy se ptejte na toto v podmínkách.
Mohu si vybrat libovolného odhadce?
Ne. Banky akceptují pouze odhady od autorizovaných odhadců, kteří jsou buď na jejich schváleném seznamu, nebo splňují specifická kritéria (např. členství v ČSKA). Vždy si ověřte u své banky, zda vámi zvolený specialista bude jejími systémy uznán.
Co když je odhad nižší než kupní cena?
Musíte doplnit rozdíl z vlastních zdrojů. Alternativou je dozajištění úvěru jinou nemovitostí nebo jednání o snížení kupní ceny s prodávajícím. Banka nikdy nepůjčí více, než je stanovený limit LTV z jejího odhadu.
Jak dlouho je odhad platný?
Obvykle 6 měsíců. Pokud se během této doby nestihne podepsat úvěrová smlouva a vložit zástava, banka může vyžadovat aktualizaci odhadu, což opět stojí peníze.
Ovlivní odhad výši úroku?
Ano, nepřímo. Nižší LTV (poměr úvěru k hodnotě zástavy) znamená menší riziko pro banku, což často vede k lepší úrokové sazbě. Pokud odhad vyjde vyšší, vaše LTV klesne a můžete získat výhodnější podmínky.