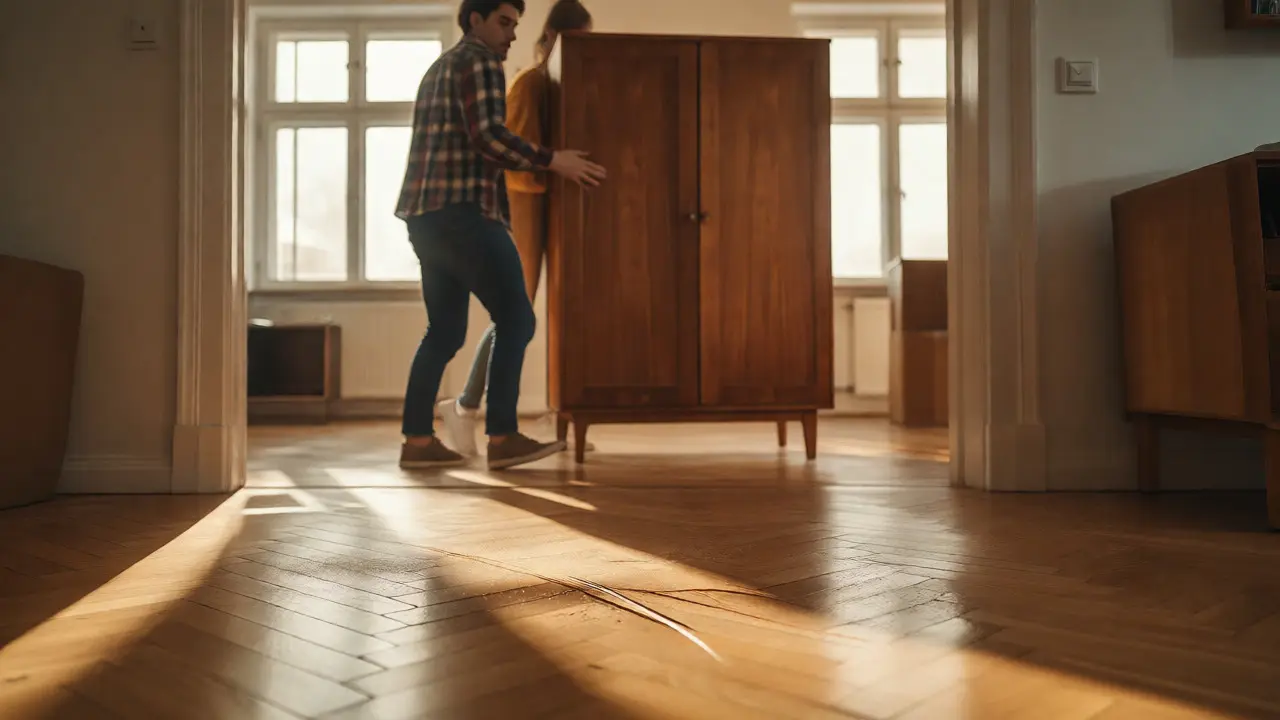
Víte, kolik vás může stát zapomenutá vana nebo rozbitý parket při stěhování? V Praze běžně slyšíme o škodách za desítky tisíc korun, které nájemníci musí hradit z vlastní kapsy. Pojištění odpovědnosti nájemníka je nástroj, který toto riziko přenáší na pojišťovnu. Není to povinnost daná zákonem, ale v praxi se stává téměř nutností pro každého, kdo nechce přijít o celou kauci - nebo dokonce víc.
Klíčové body
- Ochrana před vysokými škodami: Kryje škody na majetku pronajímatele i sousedů (vytopení, požár, mechanické poškození).
- Nízká cena: Roční pojistné se často pohybuje mezi 500-1 500 Kč, což je zlomek ceny kauce.
- Není totéž co pojištění domácnosti: Domácnost chrání vaše věci, odpovědnost chrání vás před tím, že budete muset platit cizí škody.
- Pronajímatel ji může vyžadovat: Je to legální podmínka ve smlouvě, pokud není zjevně nepřiměřená.
- Pozor na výluky: Běžná „pojistka na blbost“ nemusí krýt škody na pronajatém bytě, pokud nemá speciální doložku.
Proč vlastně potřebujete tuto pojistku?
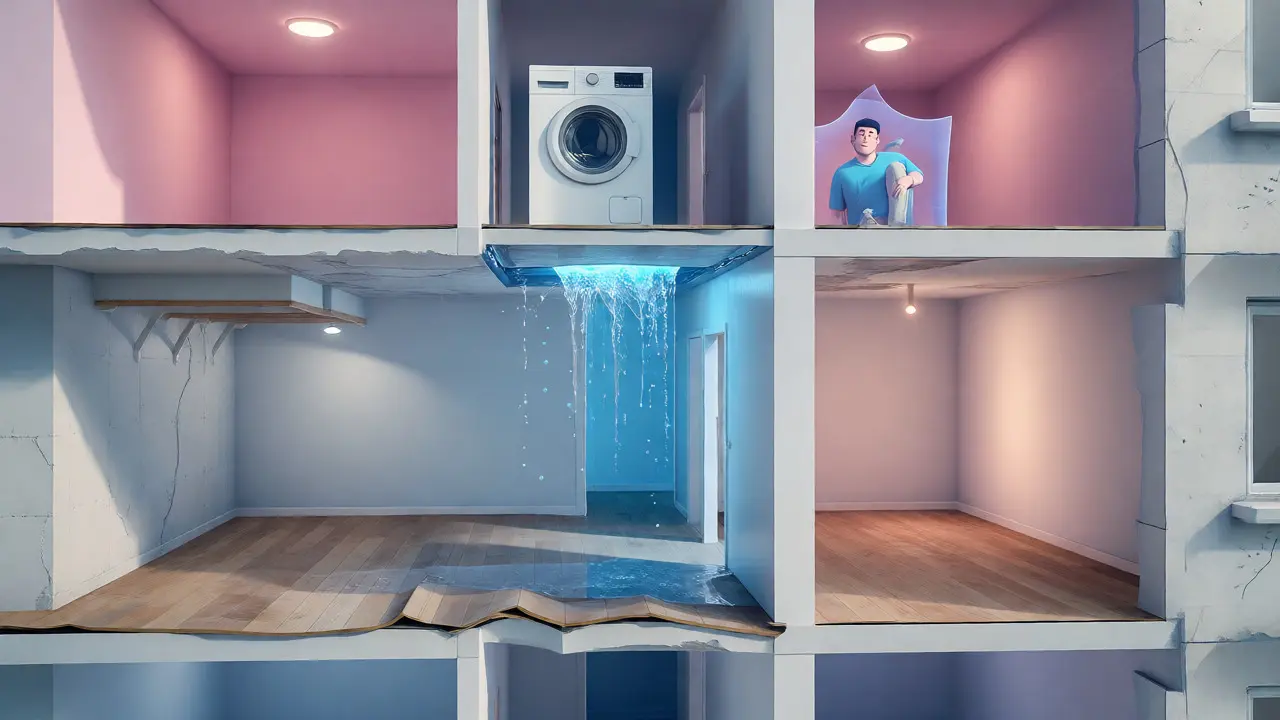
Zapomeňte na abstraktní právní paragrafy na chvíli. Představte si reálnou situaci: Stěhujete těžkou skříň a nešikovným pohybem poškodíte masivní dubové parkety, které patří majiteli bytu. Oprava nebo výměna části podlahy může snadno přesáhnout 40 000 Kč. Nebo horší scénář - zapomenu zavřít kohoutek u pračky, voda proteče do bytu pod vámi a zničí tam nově položenou laminátovou podlahu a sadrové stropy. Náklady na sanaci a opravy mohou lehce dosáhnout 150 000 až 300 000 Kč.
Bez pojištění byste tyto částky platili sami. A tady nastupuje občanská odpovědnost. Jde o typ pojištění, který funguje jako váš finanční airbag. Pokud způsobíte škodu nedbalostí nebo nehodou, pojišťovna ji uhradí místo vás. Pro nájemníka je klíčové, aby tato pojistka obsahovala specifickou doložku pro pronajaté nemovitosti. Mnoho lidí má sjednané obecné občanské pojištění, ale pokud tam explicitně není uvedeno, že kryje škody na věcech, které máte v nájmu, můžete být v problému.
Co konkrétně pojištění kryje?
Rozsah se liší podle pojišťovny, ale základní princip je vždy stejný: chrání vás před důsledky vašich činů (nebo činů vaší rodiny a mazlíčků) v pronajatém prostoru. Typicky jde o tři hlavní oblasti:
- Škody na majetku pronajímatele: To jsou věci, které jsou uvedeny v inventurním seznamu bytu. Rozbité okno, zničená vestavěná skříň, poškrábaná kuchyňská linka nebo poškozená koupelnová dlažba. Pokud jste bydlíte v zařízeném bytě, toto je pro vás kritická část.
- Škody ve společných prostorách domu: Při stěhování rozrazíte dveře od výtahu nebo poškodíte zábradlí schodiště. Tyto prostory nepatří vám ani majiteli bytu, ale společenství vlastníků jednotek (SVJ). I zde hraje roli vaše odpovědnost.
- Škody třetím osobám (sousedům): Toto je nejčastější důvod k čerpání plnění. Vytopení souseda shora, požár, který se rozšíří z vaší kuchyně do sousedního bytu, nebo pád květináče z balkonu na zaparkované auto. Zde pojištění kryje nejen opravu majetku, ale často i újmu na zdraví, pokud se soused zraní např. uklouznutím na mokré podlaze ve společných prostorách.
Je důležité zmínit domácí mazlíčky. Pes, který rozkouše sedačku patřící majiteli, nebo kočka, která zničí rolety, jsou častým zdrojem sporů. Dobrá pojistka odpovědnosti nájemníka by měla kryt i škody způsobené zvířaty, pokud nejsou ve výlukách.
Rozdíl mezi pojištěním domácnosti a odpovědnosti
Toto je bod, kde se dělá nejvíce chyb. Lidé si myslí, že když mají pojištěnou domácnost, jsou v bezpečí. Není to pravda. Pojďme si to vysvětlit jednoduše:
| Vlastnost | Pojištění domácnosti | Pojištění odpovědnosti nájemníka | Pojištění nemovitosti |
|---|---|---|---|
| Kdo to platí? | Nájemník (pro své věci) | Nájemník (za svou odpovědnost) | Vlastník bytu/domu |
| Co to chrání? | Movité věci (TV, šaty, notebook) | Váš peněženku před úhradou cizích škod | Stavební konstrukci (zdi, střecha) |
| Příklad škody | Crash TV při stěhování | Vytopení souseda pod vámi | Poškození fasády vichřicí |
| Kam jde peníze? | Vám (na nákup nových věcí) | Poškozenému (majiteli nebo sousedovi) | Vlastníkovi budovy |
Vidíte ten rozdíl? Pojištění domácnosti řeší problém, když vám něco ukradnou nebo shoří. Pojištění odpovědnosti řeší problém, když vy něco pokazíte někomu jinému. Pronajímatel nemůže po vás chtít, abyste mu pojistili jeho byt (nemovitost), protože z toho plnění jde jemu. Ale může po vás rozumně chtít, abyste měli pojištěnou svou odpovědnost, protože ta chrání jeho majetek před vaší nedbalostí.
Je pojištění povinné a co když ho nemáte?
V českém občanském zákoníku nenajdete žádný paragraf, který by říkal: „Nájemník musí mít pojištění odpovědnosti.“ Takže technicky vzato není povinné ze zákona. Ale realita trhu je jiná.
Většina seriózních pronajímatelů dnes tuto pojistku vyžaduje. Proč? Protože jim dává klid. Když má nájemník pojistku s limitem 5 milionů korun, pronajímatel ví, že i při velké havárii budou peníze na opravu. Pro vás to může znamenat nižší kauci. Místo složení tří nájmů (což v Brně nebo Praze může být 60 000 Kč a více) stačí složit jeden nájem plus doklad o pojištění. Ekonomicky je to pro vás často výhodnější, než držet desítky tisíc korun blokovaných v bance.
Co když pojištění nemáte a způsobíte škodu? Zaplatíte ji ze svého. A pokud je škoda větší než vaše úspory nebo kauce, může skončit soudním sporem. Právníci upozorňují, že soudy se řídí § 2910 občanského zákoníku o obecné odpovědnosti za škodu. Pokud prokážete, že škoda vznikla bez vaší vinny (např. stará hadička praskla sama od sebe), nemusíte platit. Ale dokazovat „bezvinu“ je složité a drahé. S pojištěním tento stres řeší pojišťovna.
Kolik to stojí a jak vybrat správný limit?
Ceny jsou překvapivě nízké. Na trhu najdete nabídky od 500 Kč do 2 000 Kč ročně. Například Bezrealitky.cz nabízí produkt za cca 800 Kč ročně s limitem 2 miliony korun. ČSOB Pojišťovna má produkty s limity až 50 milionů korun, což je vhodné spíše pro luxusní nemovitosti nebo rizikovější situace.
Jak vybrat limit? Držte se jednoduchého pravidla: Limit by měl pokrýt potenciální největší škodu, kterou můžete způsobit. V běžném bytě stačí 2-5 milionů korun. Proč takový rozdíl? Představte si požár. Oheň nezničí jen váš byt, ale může zasáhnout i sousedy nad a pod vámi. Celková škoda na majetku tří bytů může snadno přesáhnout 2 miliony korun. Limit 5 milionů je tedy bezpečná rezerva.
Dalším parametrem je spoluúčast. Obvykle je to 1 000 nebo 2 000 korun. To znamená, že první část škody platíte vy, zbytek pojišťovna. Vyšší spoluúčast snižuje roční pojistné. Pokud jste opatrný člověk, zvolte vyšší spoluúčast a ušetříte na pojistném. Drobné škody do 2 000 Kč stejně často řešíte přímo s majitelem bez hlášení pojišťovně, abyste si nekazili bonusy.
Na co si dát pozor: Výluky a háčky
Nevěříme slepě reklamám. Musíte číst pojistné podmínky. Nejčastější pastí je výluka pro škody na pronajatých věcech. Některá obecná občanská pojištění („pojistky na blbost“) se vztahují jen na škody, které způsobíte lidem mimo váš domov. Škody na věcech, které máte půjčené nebo v nájmu, mohou být vyloučeny, pokud si nepřiplatíte za speciální doložku „odpovědnost za pronajaté věci“.
Druhá častá výluka je hrubá nedbalost. Pokud necháte dlouhodobě odkapávat vodu z pračky a ignorujete to, pojišťovna může plnění snížit nebo odmítnout. Nejde o to, že byste byli lhostejní, ale o to, že jste porušili povinnost pečovat o věc s péčí řádného hospodáře.
Třetí věc: Podnikání z domova. Pokud v bytě provozujete kadeřnictví nebo máte kancelář s klienty, běžné občanské pojištění nestačí. Potřebujete profesní odpovědnost. Občanské pojištění kryje soukromé životní potřeby, ne komerční činnost.
Praktický postup: Jak na to?
Sjednání trvá online pár minut. Postupujte takto:
- Zkontrolujte svou aktuální pojistku: Máte už občanskou odpovědnost? Podívejte se do podmínek, zda obsahuje krytí škod na pronajatém majetku.
- Vypočítejte si cenu: Navštivte kalkulačky velkých pojišťoven (ČSOB, Kooperativa, Direct, Allianz). Zadejte adresu bytu a zvolte limit (doporučuji min. 2 mil. Kč).
- Zvažte balíček: Často se vyplatí sjednat pojištění domácnosti a odpovědnosti najednou. Ušetříte administrativu a někdy i peníze.
- Uložte si potvrzení: Po sjednání si stáhněte PDF potvrzení o pojištění. To pošlete e-mailem pronajímateli jako splnění smluvní povinnosti.
- Fotodokumentace: Při nastěhování udělejte desítky fotek stavu bytu. Pokud jednou nastane spor, fotky jsou váš nejlepší přítel při dokazování, že škoda vznikla během vašeho nájmu.
Závěr: Vyplatí se to?
Ano, vyplatí. Za cenu jednoho oběda měsíčně získáte ochranu proti finanční katastrofě v řádu stovek tisíc korun. Je to investice do klidu a dobrého vztahu s pronajímatelem. Nečekejte, až se něco stane. Sjednejte si pojištění ještě před podpisem nájemní smlouvy a mějte kauci nižší.
Musím mít pojištění odpovědnosti nájemníka ze zákona?
Ne, český občanský zákoník neukládá nájemníkům povinnost mít toto pojištění sjednané. Je to čistě dobrovolné. Nicméně pronajímatel může tuto povinnost stanovit v nájemní smlouvě, pokud není zjevně nepřiměřená. V praxi je to velmi běžná a akceptovaná podmínka.
Kryje pojištění domácnosti i škody, které způsobím sousedům?
Ne. Pojištění domácnosti kryje pouze vaše movité věci (nábytek, elektronika, oblečení) proti rizikům jako krádež, požár nebo voda. Škody, které způsobíte sousedům nebo majiteli bytu, kryje pouze pojištění občanské odpovědnosti. Jsou to dva různé produkty s různým účelem.
Jaký limit pojištění odpovědnosti si mám zvolit?
Pro běžný byt se doporučuje limit alespoň 2 až 5 milionů korun. Tento limit postačuje na krytí rozsáhlého vytopení několika bytů nebo požáru. Nižší limity (např. 500 tisíc Kč) mohou být nedostatečné při vážnějších škodách ve vícegeneračních domech.
Platí pojištění i na škody způsobené domácím mazlíčkem?
Ano, většina kvalitních pojištění občanské odpovědnosti kryje i škody způsobené domácími zvířaty (psi, kočky), pokud nejsou specificky vyloučena. Musíte však dbát na to, aby pes byl veden na jméno pojištěného a aby šlo o běžnou domácnost, nikoliv o chovatelskou stanici.
Může mi pronajímatel strhnout kauci, pokud nemám pojištění?
Pokud nemáte pojištění a způsobíte škodu, pronajímatel má právo uspokojit svůj nárok na náhradu škody z kauce. Pokud škoda převyšuje kauci, musíte doplatit rozdíl ze svého. S pojištěním platí pojišťovna a kauci vám vrátí (po odečtení případných drobných nedopatření).