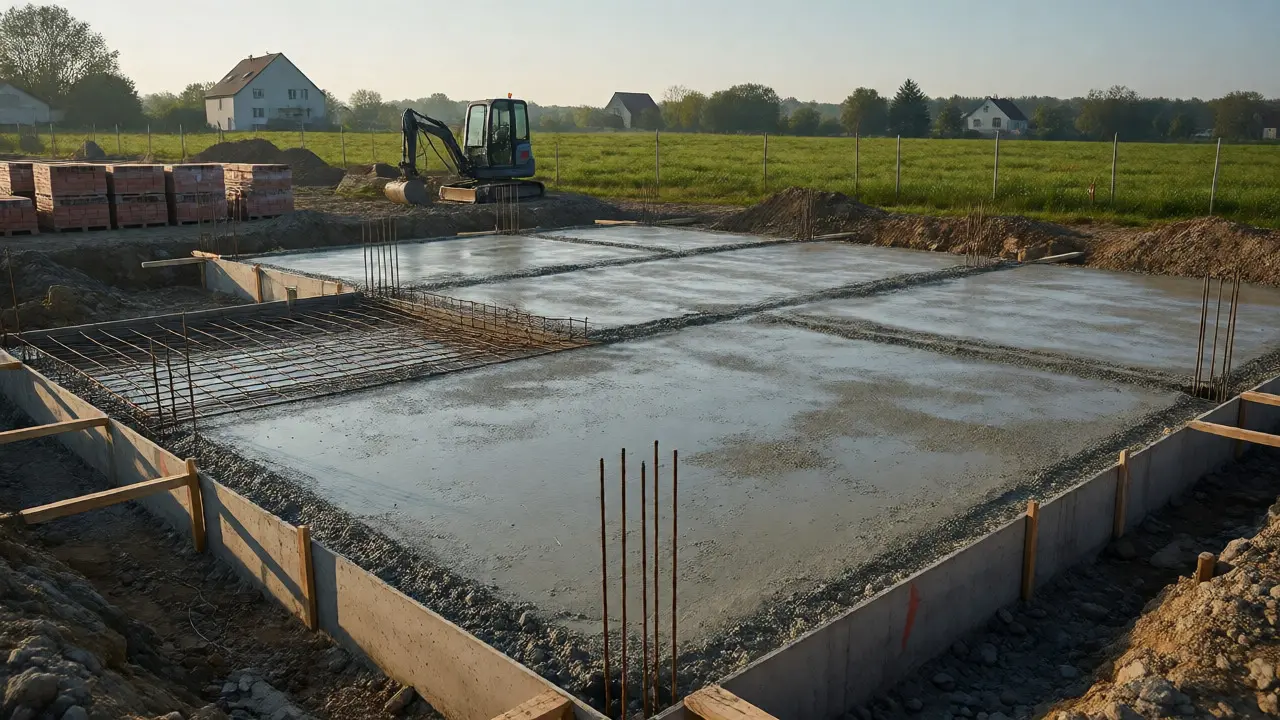
Stavíte dům? Pak víte, že peníze z hypotéky nedostanete najednou. Banka vám je uvolní po částech, podle toho, jak rychle roste váš dům. Tomuto procesu se říká dílčí čerpání hypotéky. Je to standardní postup pro všechny novostavby v Česku, který chrání banku před rizikem, že peníze zmizí, ale dům nestojí. Pro vás to znamená nutnost plánovat každý krok dopředu a mít připravenou dokumentaci. Pokud nevíte, co dělat, můžete si přivodit zbytečné stresy a poplatky za prodlení.
| Vlastnost | Detail |
|---|---|
| Co to je | Postupné uvolňování peněz z hypotéky podle pokročilosti stavby |
| Kdo používá | Všech 24 českých bank poskytujících hypotéky |
| Počet tranší | Obvykle 3 až 7 (nejčastěji 5) |
| Doba čerpání | Standardně 24 měsíců, s možností prodloužení |
| Hlavní výhoda | Nižší úroková sazba než u jednorázového čerpání |
| Hlavní nevýhoda | Vysoká administrativní zátěž a časová náročnost |
Jak funguje systém tranší
Představte si hypotéku jako vodovodní kohoutek. U koupi hotového bytu ho otevřete naplno a peníze tečou do konta prodejce. U stavby domu banka otvírá kohoutek jen na chvíli. Nejprve dostanete peníze na pozemek. Až postavíte základovou desku, banka pošle další část. Když máte hrubou stavbu, přijde třetí tranše. A tak dál, dokud není dům kolaudován.
Tento systém má jasná pravidla. Většina bank vyžaduje, aby mezi jednotlivými čerpáními nebyla pauza delší než 90 dní. Pokud se stavba zastaví, banka může čerpání pozastavit. Musíte pak žádat o prodloužení lhůty, což stojí poplatek mezi 2 500 a 5 000 Kč. Celkově máte na čerpání obvykle 24 měsíců od podpisu smlouvy. Zvukově to zní jednoduše, ale v praxi musíte hlídat každý termín.
Rozdělení peněz do tranší není libovolné. Obvykle vypadá takto:
- 1. tranše (60-100 % hodnoty pozemku): Čerpáte při koupi pozemku nebo jeho převodu na sebe.
- 2. tranše (15-20 % úvěru): Uvolní se po dokončení základové desky.
- 3. tranše (20-25 % úvěru): Přijde po dokončení hrubé stavby (zdivo, stropy).
- 4. tranše (15-20 % úvěru): Po osazení střechy a okenních výplní.
- 5. tranše (10-15 % úvěru): Na vnitřní rozvody (elektro, voda, topení).
- 6. a 7. tranše (zbývající prostředky): Na dokončovací práce a finální platby po kolaudaci.
Čísla se mohou mírně lišit podle konkrétní banky a typu domu, ale princip zůstává stejný. Peníze jdou vždy za hmotným výsledkem na staveništi.
Co budete potřebovat k žádosti
Aby banka schválila první tranši, potřebujete mít připravenou kompletní dokumentaci. Chybějící papír je nejčastější důvod odmítnutí žádosti - podle statistik způsobuje 38 % zamítnutých hypoték na stavbu. Nečekejte, až začnete kopat základy. Dokumentaci sbírejte měsíce dopředu.
Klíčové dokumenty zahrnují:
- Projektovou dokumentaci: Půdorysy, řezy a technickou zprávu musí zpracovat autorizovaný architekt.
- Položkový rozpočet: Detailní seznam všech prací a materiálů. Banka chce vidět, na co přesně peníze půjdou.
- Stavební povolení nebo ohlášení: Bez pravomocného rozhodnutí stavebního úřadu banka ani nehne.
- List vlastnictví pozemku: Musíte být vlastníkem nebo mít slíbený převod.
- Harmonogram výstavby: Plán, kdy která fáze proběhne. Pomůže vám vyhnout se sankcím za prodlení.
Mnoho lidí podceňuje dobu získávání stavebního povolení. Průměrně to trvá 6,8 měsíce. Pokud začnete řešit hypotéku až poté, co máte povolení v ruce, ztratíte cenný čas. Ideální je požádat o tzv. předschválenou hypotéku. Stojí to sice 1 500 až 3 000 Kč, ale získáte jistotu, že vám banka půjčí peníze, ještě než začnete stavět. To vám dá klid při jednání s dodavateli.
Administrativa a kontroly: Realita na staveništi
Banka vám nedá peníze slepě. Každou tranši musí ověřit. Jak? Buď přijede odhadce, nebo posoudí zaslanou fotodokumentaci a faktury. Podle průzkumů vyžaduje 63 % bank fotodokumentaci, 41 % faktury od dodavatelů a 37 % zprávu od odhadce. Některé banky kombinují více metod.
Připravte se na to, že každá kontrola něco stojí. Poplatek za návštěvu odhadce se pohybuje mezi 1 500 a 1 700 Kč. Při pěti tranších je to celkem 7 500 až 8 500 Kč jen za kontroly. K tomu připočtěte svůj čas. Shromažďování faktur, focení staveniště a čekání na schválení zabere průměrně 11 pracovních dní na jednu tranši. To je téměř měsíc života strávený papírováním místo stavbou.
Existují i alternativy. Několik bank nabízí „hypotéku bez dokládání faktur“. Funguje to tak, že banka důvěřuje certifikovanému stavebnímu firmě a neprovádí tak přísné kontroly. Tato možnost je ale dostupná jen pro úvěry nad 4 miliony Kč a má vyšší úrok (o 0,45 % vyšší). Navíc ji využívá jen 12 % klientů, protože podmínky jsou striktní. Pro většinu stavebníků je klasické dílčí čerpání stále lepší volbou kvůli nižším úrokům.
Výhody a nevýhody dílčího čerpání
Proč banky tento složitý systém prosazují? Jednoduše kvůli riziku. Kdyby vám vyplatily celý úvěr najednou, mohlo by se stát, že peníze utratíte jinak, než na stavbu, a dům nikdy nedokončíte. Dílčí čerpání tomuto brání. Vy jako klient z toho máte přímočarý benefit: nižší úrokovou sazbu. Průměrně je o 0,35 % nižší než u jednorázového čerpání. U úvěru za 5 milionů Kč to znamená úsporu několika tisíc korun ročně.
Nevýhody jsou ale zřejmé. Administrativní zátěž je vysoká. Musíte koordinovat dodavatele, banku a stavební úřad současně. Pokud se stavba zdrží, hrozí vám pokuty nebo nutnost refinancování. Největším nepřítelem je zde inflace cen materiálů. Pokud vzrostou ceny betonu nebo dřeva o 18 %, vaše schválené rozpočtové položky nestačí. Banka pak nemusí uvolnit následující tranši, protože by překročila limit LTV (loan-to-value) 85 % aktuální hodnoty stavby. Musíte pak doplácet z vlastních zdrojů nebo žádat o navýšení úvěru, což je složité a drahé.
Porovnání s jinými produkty ukazuje jasné hranice použití. Stavební spoření je vhodné pro menší rekonstrukce nebo jako doplněk. Klasická hypotéka na hotový dům je rychlá, ale neumožňuje stavbu. Dílčí čerpání je tedy nezbytností pro novostavby, pokud nechcete platit úroky z plné částky předem.
Tipy pro hladký průběh čerpání
Chcete-li se vyhnout problémům, držte se těchto rad. Za prvé, mějte rezervu v rozpočtu. Počítejte s tím, že náklady budou o 10-15 % vyšší, než jste naplánovali. Banka vám tuto rezervu neschválí automaticky, takže ji musíte mít na účtu. Za druhé, komunikujte s bankou včas. Pokud víte, že se stavba zdrží, informujte je hned, jakmile se objeví problém. Nesnažte se to skrýt. Za třetí, používejte digitální nástroje. Využívejte mobilní aplikace banky pro nahrávání fotek a faktur. Zkracuje to dobu schválení tranše z 14 dnů na 5 dnů. Digitalizace procesů je trendem, který šetří nervy.
Zvlášť pozor dejte na kolaudaci. Většina bank vyžaduje, aby byla provedena do 6-12 měsíců od posledního čerpání. Pokud se zdržíte, banka může uplatnit sankci ve výši 0,5 % z nevyčerpané částky měsíčně. To bolí. Kolaudace je často pomalejší než samotná stavba, protože závisí na úřednících. Naplánujte ji s velkým předstihem.
Nakonec, buďte realistští. Dlouhé zpoždění stavebního povolení nebo špatné počasí mohou prolomit harmonogram. Mnoho klientů (41 %) musí prodlužovat čerpací lhůtu. Je to běžné, ale připravte si na to peníze. Průměrné prodloužení stojí několik tisíc korun, které byste raději investovali do lepší izolace nebo oken.
Jak dlouho trvá schválení jednotlivé tranše?
Schválení tranše trvá průměrně 5 až 14 pracovních dní. Záleží na bance a typu kontroly. Pokud banka vyžaduje návštěvu odhadce, počítejte spíše s horní mezí. Při využití mobilní aplikace pro upload fotek a faktur lze proces zkrátit na 5 dní. Klíčové je mít kompletní dokumentaci připravenou okamžitě po dokončení dané fáze stavby.
Co když mi banka nepřizná plnou výši tranše kvůli růstu cen?
Pokud ceny materiálů vzrostly a váš rozpočet nestačí, banka může uvolnit pouze část odpovídající aktuální hodnotě stavby (max 85 % LTV). Rozdíl musíte doplatit z vlastních zdrojů. Alternativou je žádost o navýšení hypotečního úvěru, což je ale administrativně náročné a může být spojené s novým posuzováním vaší bonity. Proto se doporučuje mít finanční rezervu.
Musím dokládat každou fakturu?
Ne nutně každou, ale musím prokázat, že peníze byly použity na stavbu. Většina bank akceptuje souhrnné faktury od generálního dodavatele nebo fotodokumentaci potvrzující pokročilost prací. U některých produktů stačí potvrzení stavebního dozoru. Konkrétní požadavky se liší banka od banky, proto si je ověřte ve smlouvě.
Je možné čerpat hypotéku na stavbu bez stavebního povolení?
Ano, pokud jde o stavbu na ohlášení. Banka vyžaduje pravomocné ohlášení nebo stavební povolení. Bez jednoho z těchto dokumentů nemůže zahájit čerpání, protože nemá právní základ pro zástavu budoucí stavby. Pozor na rozdíl mezi ohlášením a povolením - u rozsáhlejších projektů je povolení nezbytné.
Co když stavba skončí dříve, než vyčerpám všechny tranše?
Pokud stavbu dokončíte dříve, můžete požádat o předčasné čerpání zbývajících tranší. Banka obvykle provede jednu závěrečnou kontrolu a uvolní zbytek peněz. Tím ušetříte úroky, které byste platili z nevyčerpané části úvěru. Vždy to ale konzultujte s bankovním poradcem, protože některé smlouvy mají specifické podmínky pro předčasné čerpání.